
Käsiraamat „Käibemaksu arvutamine ja tagastamine”
""
1
|
1
Tagastustaotluse parandamine ja täiendamine
- Eelnevalt esitatud tagastustaotluse parandamine on lubatud, kuid parandatavale tagastustaotlusele ei tohi lisada uusi arveid või impordidokumente. „Unustatud“ arveid võib esitada aastases tagastustaotluses või järgmises tagastustaotluses.
- Tagastustaotluse parandamine võib põhjustada tähtaja uuendamise.
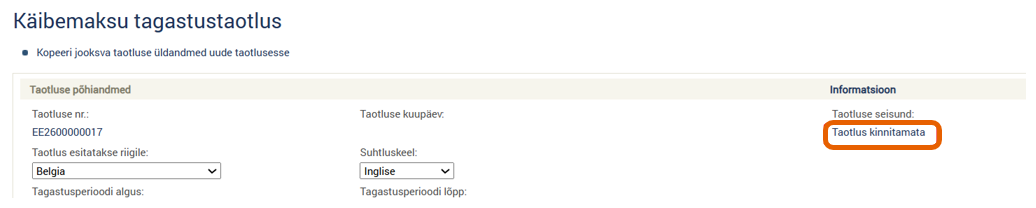
Kui tagastustaotlus on esitatud, kuid selle olek (seisund) on „Taotlus kinnitamata“ (nähtav tabeli veerus „Informatsioon“), siis on saab vajadusel veel taotluse andmeid muuta, kustutada või parandada.
Sama perioodi kohta korrigeeritud andmete esitamiseks ei ole vaja esitada uut tagastustaotlust, vaid olemasolevat taotlust saab parandada.
Viimati uuendatud 18.10.2026
Viimati uuendatud 05.11.2025