
Käsiraamat „Käibemaksu arvutamine ja tagastamine”
""
Põhiandmete märkimine
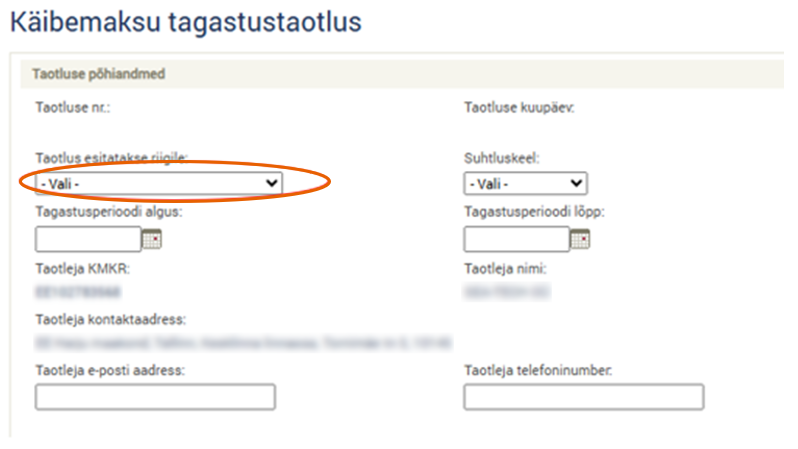
1. Valige rippmenüüst riik, millele taotlus esitatakse.
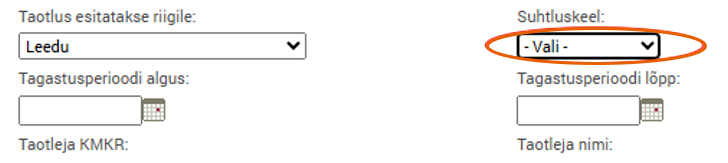
2. Valige suhtluskeel, milles valitud riigi esindajad saavad teiega küsimuste korral ühendust võtta.
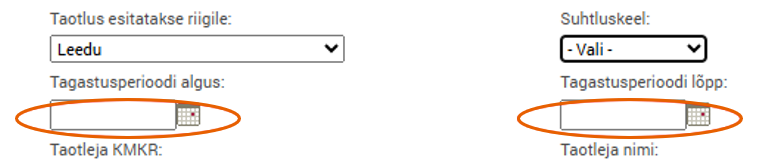
3. Täitke väljad või valige kalendrist „Tagastusperioodi algus“ ja „Tagastusperioodi lõpp“.
NB! Tagastusperiood on periood, mille kohta taotlus esitatakse.
Tagastusperiood ei tohi olla pikem kui kalendriaasta ega lühem kui kolm kuud.
Lühema kui kolmekuulise perioodi kohta võib taotluse esitada üksnes juhul, kui ajavahemik hõlmab kalendriaasta lõpuni jäänud aega (näiteks kahekuulist perioodi november–detsember).
4. Märkige oma e-posti aadress ja telefoninumber. Küsimuste korral võivad selle riigi esindajad, kuhu taotluse esitate, teiega ühendust võtta.

Viimati uuendatud 18.10.2026
Viimati uuendatud 05.11.2025