

""
Juriidilise isiku tulumaks
Maksulaekumine ja maksukahju
Juriidilise isiku tulumaksu laekus 2024. aastal 963 miljonit eurot, mis on 34% rohkem kui 2023. aastal. Riigieelarve ootusest laekus 113 miljonit eurot rohkem.
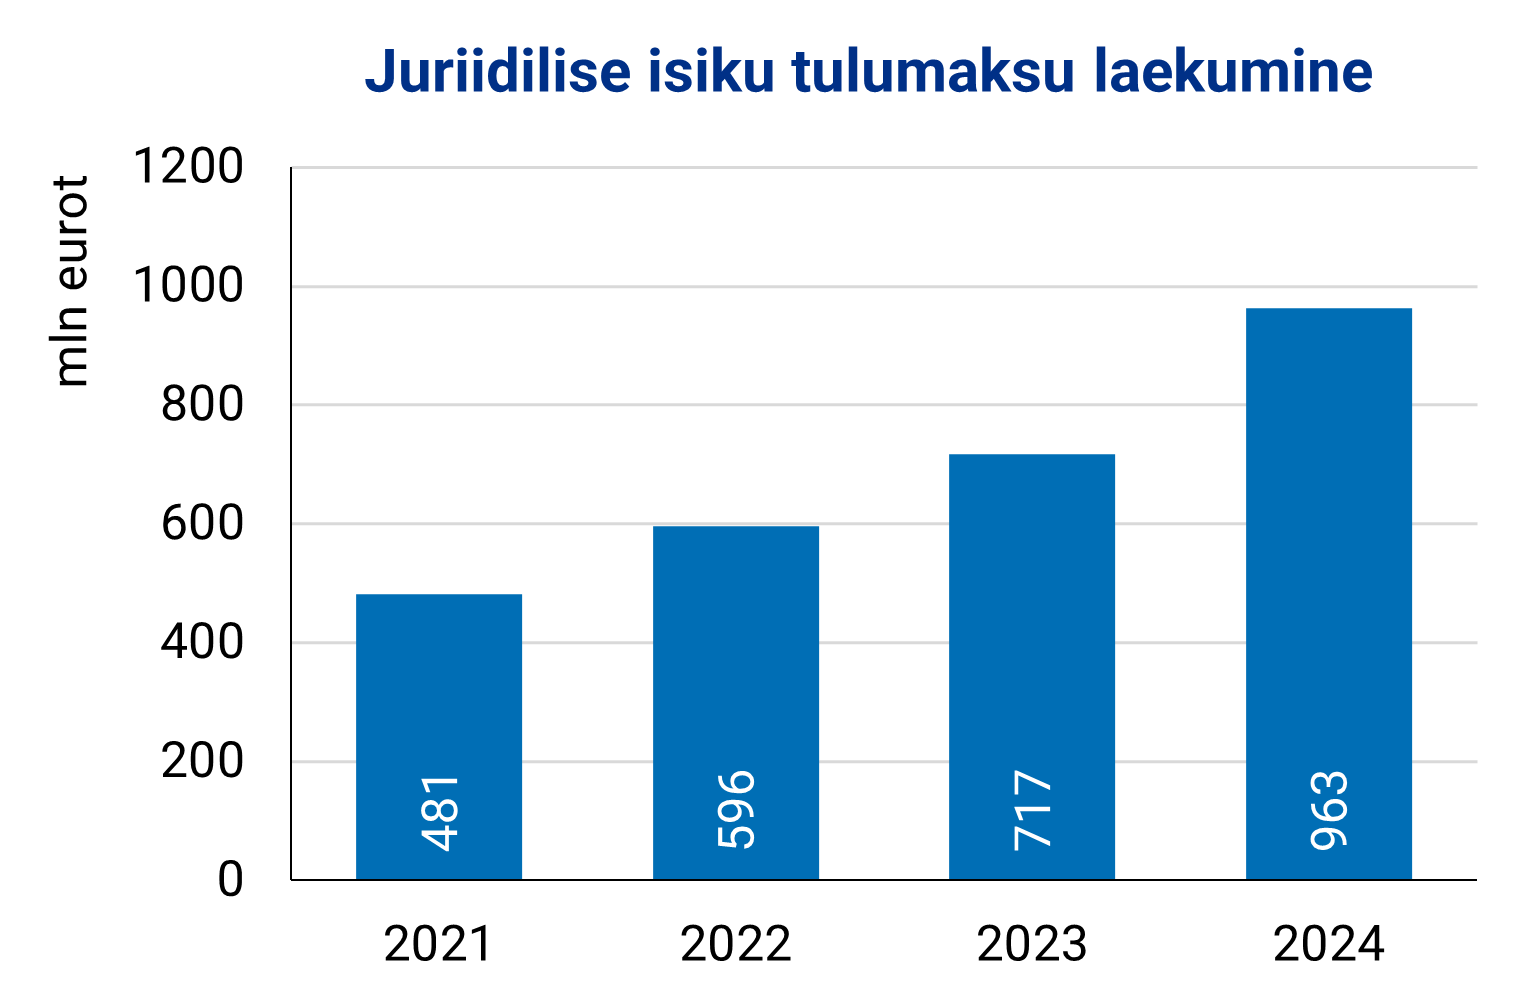
Suurimateks mõjuteguriteks võib siin pidada krediidiasutuste häid majandustulemusi ning tulumaksu määra tõusu alates 2025. aastast. Täpsemalt on seoses baasintressimäärade kasvuga paranenud Eesti krediidiasutuste majandustulemused. Arvestades seejuures, et krediidiasutused tasuvad kvartali kasumilt avansilist tulumaksu, siis avaldas see olulist mõju ka tulumaksu laekumisele.
2024. aasta lõpus võis märgata trendi, kus enne 2025. aasta maksumäära tõusu ja regulaarselt jaotatavate dividendide madalama maksumäära kaotamist kasutati võimalust jaotada kasumit soodsamatel tingimustel. Alates 2025. aastast madalama maksumääraga regulaarsete dividendimaksete võimalus kaob. 2024. aasta lõpukuudel kasvas tulumaksu laekumine nendel põhjustel hüppeliselt, kasvades aastases võrdluses 44%.
Maksukahju ja riskiga isikud
2024. aasta peamine fookus juriidilise isiku tulumaksu maksukahju vähendamisel ning riskiga isikutega tegelemisel oli suunatud kapitalitulu teemades riskihalduse automatiseerimisele ning riskikriteeriumide täiendamisele.
2024. aastal tootestati juriidilise isiku tulumaksu riskide lisamise ning riskiga isikute audiitori töölauale suunamise automaatmudel. Mudel käivitus 8 automaatriski kriteeriumiga (varjatud kasumi väljaviimise ning omakapitaliga seotud riskid) ning on pidevalt täiendamisel uute kriteeriumide lisamisega ja olemasolevate muutmisega tabavuse tõstmiseks. 2025. aasta alguses lisasime mudelisse 3 kriteeriumi siirdehinna riski automaatseks tuvastamiseks. 2024. aastal võeti erinevatel tulumaksu teemadel ühendust ligi tuhande isikuga. Täiendavalt tasumiseks määrati juriidilise isiku tulumaksu 17,45 miljonit eurot. Lisaks parandati maksudeklaratsioonidel alusetuid maksuvabastusõiguste deklareerimisi, mille tulemusel hoiti ära võimaliku maksukahju tekkimine 52,3 miljoni euro ulatuses.
Võrreldes 2023. aastaga kasvas suurte määramiste (üle 100 000 euro) arv ca 38%, sh lõpetati enam samal aastal alustatud töid tulemuslikult, mis viitab riskianalüüsi ja -mudeli kasutuselevõtu kasutegurile. 2024. aasta edulugudeks juriidilise isiku tulumaksu kontrollides võib pidada kolme olulise maksusumma määramisega (üle 1 miljoni euro) lõppenud tööd, milles määrati tulumaks siirdehinnalt – seotud isikutega tehtud tehingutelt, mis olid turuväärtusest oluliselt erineva hinnaga. Siirdehinna kaudu kasumi väljaviimise tuvastamine ja maksustamine on üks ameti prioriteete ning aktuaalne teema ka 2025. aastal. Amet soetas 2024. aastal litsentsi rakenduse TP Catalyst kasutamiseks, mis on oluliseks abimeheks menetlustes võrreldavate hindade leidmisel.
Veel väärivad 2024. aasta tegemistest esiletõstmist üks üle 5 miljoni euro määramisega lõppenud menetlus, kus tuvastati kasumi (varjatud dividendide maksmine) väljaviimine äriühingute stuktureerimistehingute kaudu. Samuti kaks üle 1 miljoni euro täiendava tulumaksu määramisega lõppenud tööd, mille käigus deklareeriti dividendide väljamakseid varasemate emaettevõttele tehtud laenunõuete (varjatud kasumieraldis) asemel. 2024. aastal tuvastatud probleemsete tulumaksust hoidumise käitumismustrite osas oleme täiendanud riskimudeleid, mis võimaldab edaspidi sarnase riskiprofiiliga isikuid automaatselt tuvastada. 2024. aastal alustasime püsivate tegevuskohtade tuvastamise ja riskihalduse automaatprotsessi loomisega. Teema olulisust peegeldab viimaste aastate jooksul kontrollide käigus tuvastatu.
Möödunud aastal lõpetati 24 püsivate tegevuskohtade menetlust, mille käigus määrati tulumaksu ca 900 000 eurot ja korrigeeriti maksudeklaratsioone, millega hoiti ära kahju ca 1,3 miljonit eurot. Kaks oluliste määramistega (üle 300 000 euro) tööd lõpetati 2025. aasta alguses. Püsivate tegevuskohtade maksukäitumise jälgimine, automaatse riskihalduse rakendamine ning riskiga isikute kontrollimine on ameti prioriteetne tegevus ka edaspidi.
Järelevalve fookuses käivitas tulumaksu osakond uue ametisisese koolitusformaadi maksuauditi osakonnale, et jagada maksuspetsialisti vaadet nii teoreetiliste teadmiste kui ka riskihalduse vaatenurgast. Koolitustel käsitletakse erinevaid kohtulahendeid, kaasusi, siduvaid eelotsuseid ning maksuauditite käigus tekkinud küsimusi.
Debt ja equity push-down tehingute juhis
2024. aastal valmis juhend, mis aitab ettevõtjatel paremini mõista, kuidas maksustatakse laenu- või omakapitaliga tehtavaid omandamistehinguid ehk nn debt ja equity push-down tehinguid. MTA hindab juhendi loomise protsessi kui ühte head näidet koostööst erasektori esindajatega, kes andsid kahe aasta pikkuse protsessi jooksul hindamatut sisendit.
Ettevõtjad on andnud MTA-le märku, et turul on äriühingute omandamise ja maksustamise suhtes üksjagu ebaselgust. Näiteks küsitakse, millega peaks arvestama keerukamate laenuga omandamistehingute puhul ning millised tehingud võivad olla maksustatavad. Juhend aitab hinnata, millisel juhul võib MTA juriidiliste isikute vahelised laenu- ja omakapitali struktureerimistehingud kvalifitseerida maksustamise ebakõlaks või planeeritud kuritarvitamiseks, ning annab teavet, millistel puhkudel kuuluvad sellised tehingud tulumaksuga maksustamisele ja millistel mitte.
Juhendi kohaselt ei ole maksustatavad need tehingud, mis on tehtud ärilise eesmärgiga. Laenuga omandamistehingud, kus võlakohustus liigutatakse kontsernistruktuuris allpool asuvate ühingute kanda, on levinud äripraktika. Selliseid tehinguid ei maksustata tulumaksuga siis, kui nad ei põhjusta maksustamise ebakõla ja nn võla alla surumisel ning sihtühingu ja selle soetamiseks loodud ühingu ühinemisel on majanduslik sisu ning äriline eesmärk. Maksustatavad on aga need tehingud, mis võivad tuua kaasa maksustamise ebakõla, ja need, mille eesmärk on saada maksueelis. Juhendis on näidete varal selgitatud, milliste laenu- või omakapitaliga tehtavate omandamistehingute puhul võib maksustamise ebakõla esineda, millistel juhtudel võib MTA hinnangul tegu olla kuritarvitamisega ning kuidas vältida topeltmaksustamist.
Kohtulahend, mis tõi olulist selgust maksuvabastusõiguste kasutamise valdkonnas2024. aastast on juriidilise isiku tulumaksu valdkonna üks märgilisemaid kohtuvaidlusi haldusasjas nr 3-22-282. Kohtuotsuse sisu puudutab nn California Maja maksuskeemi, kus Hollandi äriühingu kaudu tekitati Eestisse dividendi maksuvabastus üle 164 miljoni euro ning selle võõrandamine kujunes iseseisvaks äriks või omamoodi „tööstuseks”. Lühidalt seisnesid tehingud selles, et Eesti äriühing, kel oli raha ja jaotamata kasum, ostis „riiulist” teise Eesti äriühingu, kel ei olnud „piisavalt” vara ega raha, kuid oli dividendi maksuvabastus, ning äriühingud ühinesid eesmärgiga vältida kasumilt dividendi tulumaksukohustust. Kohus nõustus, et maksuhalduril on õigus dividendi maksuvabastuse kasutamist piirata ning kohaldada maksustamisel maksukorralduse seaduse § 84 ja tulumaksuseaduse (TuMS) § 50 lõiget 1, sest äriühingute ühinemise tegelik majanduslik sisu ei olnud investeerimisobjektist tulu saamine, vaid dividendi väljamaksete tegemisel TuMS § 50 lõikes 1 sätestatud tulumaksukohustuse vältimine. Kohus asus seisukohale, et California Maja maksuvabastuse õiguse kontroll ei saanud tekitada usaldust, et peale mitme jagunemise ja ühinemise on samaväärne õigus tekkinud ka kõigil järgmistel äriühingutel. Samuti asus kohus seisukohale, et dividendi maksuvabastust ei ole lubatud „osta-müüa” ega vaadelda lahus varast, mille kaudu on võimalik kasumit teenida. Kui dividendi maksuvabastusega üle antaval varal puudub reaalne majanduslik kasumlikkus, tekiks olukord, kus TuMS § 50 lõike 1¹ punkt 1 rakendub dividendi väljamaksetele, millel ei ole samas sättes nimetatud maksuvabastuse eeldustega puutumust. „Riiulist” ostetud äriühingu vara (investeerimisobjekt) ei olnud piisavas puutumuses California Majal tekkinud maksuvabastusega. Maksuvabastuse „ostuga“ kuritarvitas Eesti äriühing TuMS § 50 lõike 1¹ punktis 1 sätestatud maksusoodustust. Oluline järeldus: dividendi maksuvabastus (TuMS § 50 lg 1¹ punkt 1) kohaldub saadud dividendi arvelt makstud dividendile ning TuMSi eesmärk on vältida topeltmaksustamist, sest saadud dividend on Eestis või välismaal korra juba maksustatud. |
Ettevalmistused tulu- ja sotsiaalmaksu maksumäärade muudatusteks
2024. aastal realiseeris MTA tulu- ja sotsiaalmaksu deklaratsiooni TSD rakenduses juriidilise isiku maksustamisega seotud maksumuudatused, mis jõustuvad 2025. aastast.
- Juriidilise isiku tulumaks tõusis 2 protsendipunkti võrra ja uus maksumäär on 22/78. Muudatused realiseeriti TSD lisadele 3–8.
- Realiseeriti dividendide maksustamise muudatused TSD lisal 3 ja lisal 7. 2025. aastast muutus kehtetuks regulaarselt väljamakstud dividendide maksumäär 14/86 ning dividende maksustatakse ühtse maksumääraga 22/78. Füüsilistele isikutele makstud dividendidelt ei pea enam 7% tulumaksu kinni pidama. Arvestama peab siiski üleminekusättega, mis näeb ette, et kui dividend on kuni 31. detsembrini 2024 maksustatud määraga 14/86, siis emaühingule – osanikule/aktsionärile saab dividendi edasi jaotada maksuvabalt. Maksuvabastuse eelduseks on nõue, et dividendi saanud ja edasimaksval äriühingul oli dividendide saamisel vastavas äriühingus vähemalt 10% suurune osalus. Kui dividendi makstakse füüsilisest isikust osanikule/aktsionärile, siis tuleb kinni pidada tulumaks 7%.
- Realiseeriti krediidiasutuse avansiliste maksete maksemäära tõstmise ning avansiliste maksete kasutamise muudatused TSD lisal 3 ja lisal 7. Alates 2025. aasta esimesest kvartalist kehtib kasumile krediidiasutuste tulumaksu avansilise makse määr 18% ning 2025. aastast saab krediidiasutus jooksval aastal kasutada avansilisi makseid dividendide või muu kasumieraldiste maksukohustuste vähendamiseks.
Viimati uuendatud 18.03.2025
